Unfallversicherung
Ein Sturz mit dem Rad, ein Schläger im Gesicht, ein Pferd, das verweigert. Die gesetzliche Unfallversicherung hilft nur bei der Arbeit und auf dem Weg dorthin. Die private gilt rund um die Uhr, weltweit, und kostet weniger, als die meisten denken.
Die gesetzliche gilt nur ein Drittel der Woche
Eine Woche hat 168 Stunden. Die gesetzliche Unfallversicherung ist bei Arbeit, Kita und Schule und auf dem Weg dorthin da, bei einem Vollzeitjob also in rund 50 davon.
Abends, nachts, am Wochenende und im Urlaub gilt sie nicht. Genau dann sind die meisten auf dem Rad, auf dem Pferd, auf der Piste oder auf dem Wasser. Die private Unfallversicherung gilt rund um die Uhr und auf der ganzen Welt.
- Arbeit, Kita, Schule: gesetzlich und privat
- Weg dorthin: gesetzlich und privat
- Freizeit, Haushalt, Urlaub: nur privat
Was die Versicherung zahlt
Bleibt nach einem Unfall etwas zurück, zahlt sie einen Anteil der vereinbarten Grundsumme. Wie viel, steht fest in der Gliedertaxe. Mit Progression steigt die Zahlung bei schweren Unfällen überproportional. Probier es aus.
Werte nach den Musterbedingungen des Versicherungsverbands (AUB 2020). Gute Tarife zahlen für viele Körperteile mehr. Bei teilweisem Verlust gibt es den entsprechenden Anteil, für alles, was nicht in der Tabelle steht, entscheidet ein ärztliches Gutachten.
Für wen sie besonders wichtig ist
-
Kinder
Kinder können die Folgen ihres Handelns noch nicht abschätzen. Sie klettern, toben, fahren Rad, und die meisten Unfälle passieren nachmittags und am Wochenende, wo nur die private gilt. Bleibt etwas zurück, hat ein Kind ein ganzes Leben damit vor sich.
-
Sportler
Hamburg spielt Hockey, reitet, fährt jeden Winter in die Berge und segelt auf der Alster oder kitet in St. Peter-Ording. Ein Schläger im Gesicht, ein Sturz vom Pferd, ein verdrehtes Knie: Die Sportversicherung über den Verein zahlt meist nur kleine Summen.
-
Alltag in der Stadt
Mit dem Rad durch den Berufsverkehr, die Treppe im Altbau, das Glatteis vor der Haustür. Die meisten Unfälle passieren nicht bei der Arbeit, sondern zu Hause und in der Freizeit.
-
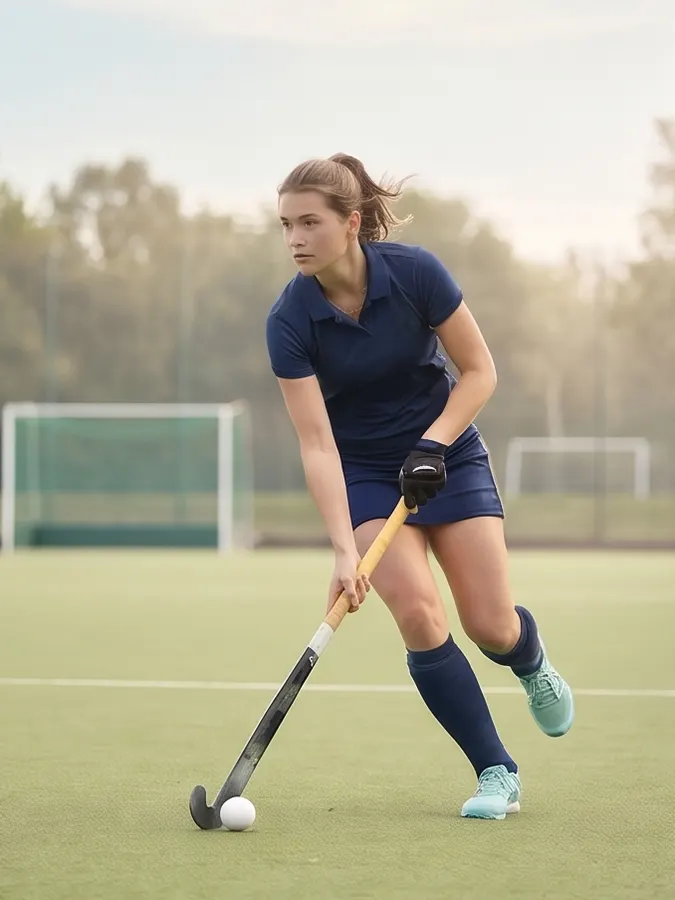
Hockey
Schläger, Ball, verdrehtes Knie. Bänderrisse und kosmetische Operationen gehören in den Vertrag.
-
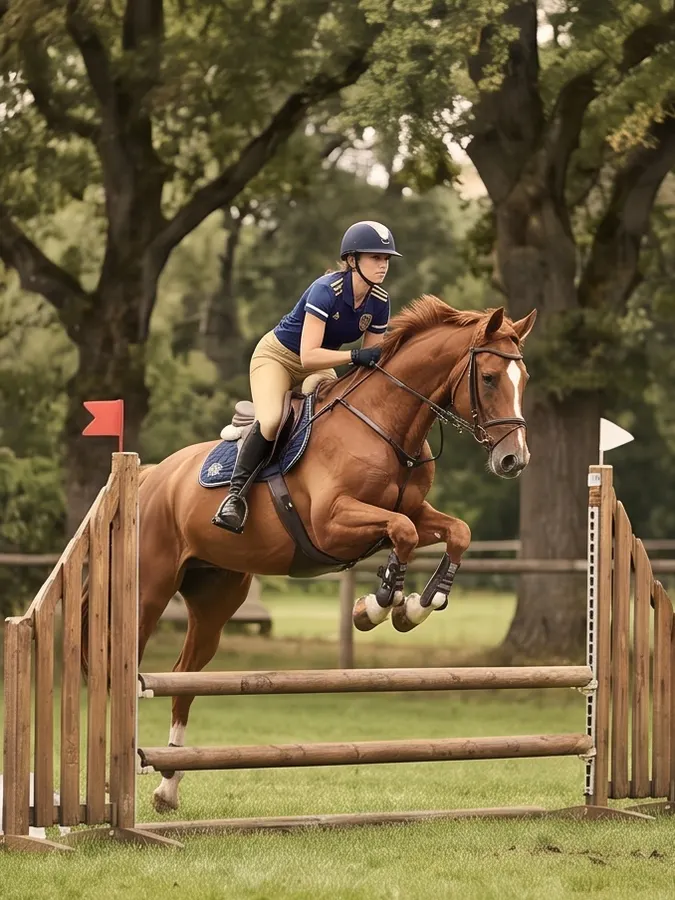
Reiten
Ein Sturz vom Pferd endet oft schwer. In guten Tarifen ist Reiten ohne Aufschlag versichert, auch Turniere.
-
Ski und Snowboard
Der Hubschrauber an der Piste kostet schnell fünfstellig. Bergungskosten zahlt die Unfallversicherung.
-
Wassersport
Kiten in St. Peter-Ording, Segeln auf der Alster: Ertrinken und Rettung aus Seenot sind mitversichert.
Gerade für die, die keine BU haben
Kinder, Hausfrauen und Hausmänner, Selbstständige, Rentner: Viele sind gar nicht gesetzlich unfallversichert oder bekommen keine Berufsunfähigkeitsversicherung. Für sie ist die private Unfallversicherung oft der wichtigste Schutz für bleibende Folgen.
Die Varianten
- Klassische Unfallversicherung Eine Einmalzahlung bei bleibenden Folgen, je nach Schwere. Mit Progression steigt sie bei schweren Unfällen stark an. Für die meisten die richtige Wahl.
- Mit Unfallrente Zusätzlich eine lebenslange Rente jeden Monat, meist ab 50 % Invalidität. Sinnvoll für Kinder und für alle, die keine Berufsunfähigkeitsversicherung bekommen.
- Kinderinvaliditätsversicherung Zahlt bei Kindern nicht nur nach einem Unfall, sondern auch, wenn eine Krankheit bleibende Folgen hat. Teurer, aber deutlich umfassender.
- Für Ältere, mit Hilfeleistungen Nach einem Sturz zählt oft weniger das Geld als die Hilfe: Einkauf, Haushalt, Fahrdienst, Pflege für einige Wochen. Gute Senioren-Tarife organisieren das.
Was ein guter Tarif abdeckt
-
Invaliditätsleistung
Die Einmalzahlung für bleibende Folgen, nach der Gliedertaxe und mit Progression.
-
Unfallrente
Monatlich und lebenslang, wenn du sie einschließt.
-
Bergung und Rettung
Hubschrauber an der Piste, Suche in den Bergen, Rettung aus Seenot.
-
Kosmetische Operationen
Etwa Zähne und Gesicht nach dem Hockeyschläger oder dem Sturz vom Rad.
-
Reha und Hilfe im Alltag
Reha-Management, Haushaltshilfe, Fahrdienste, Umbau der Wohnung.
-
Krankenhaus und Genesung
Krankenhaustagegeld und eine Sofortleistung bei schweren Verletzungen.
Auch das zählt in guten Tarifen als Unfall
- Bänder-, Muskel- und Sehnenrisse durch eigene Kraftanstrengung, typisch beim Hockey und beim Ski
- Zeckenstich mit Borreliose oder FSME
- Ertrinken und Erfrieren, Tauchunfälle
- Vergiftungen bei Kindern, etwa durch Reinigungsmittel
- Unfälle durch einen Schwindelanfall, Herzinfarkt oder Schlaganfall
Wofür sie nicht gedacht ist
Eine Unfallversicherung ist gut, aber kein Allheilmittel. Das sagen wir lieber vorher.
-
Krankheit
Die meisten Menschen werden durch Krankheit berufsunfähig, nicht durch einen Unfall. Dafür ist die Berufsunfähigkeitsversicherung da, für Kinder die Kinderinvaliditätsversicherung. Zur Berufsunfähigkeit →
-
Verschleiß
Bandscheibe, Arthrose, Meniskus durch Abnutzung: Das ist kein Unfall. Hat eine Vorerkrankung mitgewirkt, kürzen manche Tarife die Leistung.
-
Kleinere Blessuren
Verstauchter Knöchel, gebrochener Arm, der wieder heilt: Ohne bleibende Folgen gibt es keine Invaliditätsleistung. Das ist gewollt und hält den Beitrag niedrig.
-
Als Sparvertrag
Unfallversicherungen mit Beitragsrückgewähr sind teuer und bringen wenig Rendite. Absichern und Sparen lieber getrennt halten.
Guter Schutz ist gar nicht teuer
ab rund 100 €
im Jahr für eine gute Unfallversicherung mit Top-Schutz
Der Beitrag hängt vor allem von Beruf, Alter und Grundsumme ab. Kinder und Büroberufe sind günstig.
Darauf achten wir beim Vergleich
- Verbesserte Gliedertaxe. Höhere Prozentsätze als die Musterbedingungen, etwa für Hand, Daumen und Fuß.
- Vorerkrankungen fair angerechnet. Gute Tarife kürzen erst, wenn eine Krankheit zu einem großen Teil mitgewirkt hat.
- Lange Fristen. Bleibende Folgen zeigen sich manchmal spät. Die Fristen für Eintritt und Feststellung sollten großzügig sein.
- Dein Hobby ohne Ausschluss. Reiten, Ski, Hockey, Segeln und Kiten ohne Einschränkung, auch Turniere und Wettkämpfe.
Unfall-Check
Angebot für deine Unfallversicherung
5 kurze Schritte, etwa zwei Minuten. Danach siehst du, worauf es bei dir ankommt, und schickst uns die Angaben direkt.
Wer soll versichert werden?
Für die ganze Familie gibt es oft einen günstigen Familientarif.
Geburtsdatum und Beruf
Der Beitrag hängt vor allem vom Beruf ab: Büro ist günstiger als Handwerk. Für die Familie trag die Angaben einer Person ein, die übrigen schreibst du am Ende in die Nachricht. Bei Kindern reicht „Schule“ oder „Kita“.
Welche Hobbys gibt es?
Mehrfachauswahl möglich, für alle, die versichert werden sollen. Ehrlich angeben, sonst kann der Schutz im Ernstfall fehlen.
Gibt es schon eine Unfallversicherung?
Auch über den Arbeitgeber, den Verein oder einen alten Vertrag der Eltern.
Was ist dir wichtiger?
Beides lässt sich kombinieren. Unsicher? Dann rechnen wir dir beide Varianten.
So sieht es nach deinen Angaben aus. Das ist eine erste Einschätzung, das verbindliche Angebot rechnen wir mit dir.
Deine Angaben im Überblick
Sollen wir dir ein Angebot rechnen?
Schick uns die Angaben. Wir vergleichen die Tarife, die zu Beruf und Hobbys passen, und melden uns persönlich. Hast du schon einen Vertrag, sagen wir dir ehrlich, ob sich ein Wechsel lohnt.
Passt oft dazu
Häufige Fragen
Brauche ich eine private Unfallversicherung, wenn ich eine Berufsunfähigkeitsversicherung habe?
Die BU ist wichtiger, weil sie auch bei Krankheit zahlt, und die meisten Menschen werden durch Krankheit berufsunfähig. Die Unfallversicherung ergänzt sie: Sie zahlt eine Summe für bleibende Unfallfolgen, auch wenn du weiter arbeiten kannst, etwa für den Umbau der Wohnung, ein Auto mit Handgas oder einfach als Polster. Für Kinder, Hausfrauen und -männer, Rentner und alle, die keine BU bekommen, ist sie oft der wichtigste Schutz.
Was ist der Unterschied zwischen Invaliditätsleistung und Unfallrente?
Die Invaliditätsleistung ist eine Einmalzahlung, abhängig davon, wie stark die bleibende Beeinträchtigung ist. Die Unfallrente zahlt lebenslang jeden Monat, meist ab einem Invaliditätsgrad von 50 %. Viele Tarife kombinieren beides. Für Kinder ist die Rente oft sinnvoll, weil sie ein Leben lang läuft.
Was bedeutet Progression?
Mit Progression steigt die Zahlung bei schweren Unfällen überproportional. Bei 350 % Progression und 100.000 € Grundsumme gibt es bei voller Invalidität 350.000 €. Leichte Verletzungen kosten so kaum Beitrag, die schweren Fälle sind stark abgesichert.
Ist mein Kind in Kita und Schule nicht schon versichert?
Ja, aber nur dort und auf dem direkten Weg, über die gesetzliche Unfallversicherung. Nachmittags auf dem Spielplatz, beim Vereinssport, im Urlaub oder am Wochenende gilt sie nicht. Und sie zahlt eine Rente erst, wenn die Erwerbsfähigkeit um mindestens 20 % gemindert ist.
Mein Verein hat doch eine Sportversicherung.
Die Sportversicherung über den Verein oder den Sportbund gilt meist nur bei Training und Spiel und zahlt vergleichsweise kleine Summen. Als Grundabsicherung ist sie gut, eine eigene Unfallversicherung ersetzt sie nicht.
Muss ich gefährliche Hobbys angeben?
Ja. Reiten, Ski, Hockey, Segeln und Kiten sind in guten Tarifen ganz normal mitversichert. Bei Motorsport, Luftsport, Tauchen oder Klettern im schweren Gelände gibt es teils Ausschlüsse oder Zuschläge. Wir suchen den Tarif, der dein Hobby ohne Wenn und Aber abdeckt.
Lass uns schnacken
Ruf an, schreib eine Nachricht oder buch dir direkt einen Termin – wir melden uns immer persönlich zurück.
Willhoop 5, 1. OG · 22453 Hamburg · +49 40 3786720